Dans un contexte économique et fiscal en constante évolution, la holding immobilière s’impose comme une stratégie prisée pour optimiser la gestion patrimoniale et favoriser le développement d’un portefeuille immobilier. La montée en puissance des investissements immobiliers via des sociétés mères souligne l’importance d’une structuration rigoureuse pour maximiser les avantages fiscaux et assurer une gestion efficace des filiales. Ce mode d’organisation ne se limite plus à la simple détention d’actifs, mais s’inscrit dans une vision stratégique où chaque composante de la holding joue un rôle déterminant dans le succès global des projets immobiliers. En centralisant la détention des sociétés immobilières, la holding facilite non seulement la commandite et la coordination des opérations, mais elle apporte aussi une souplesse accrue dans la transmission du capital social, tout en offrant des leviers d’optimisation fiscale adaptés aux réalités du marché actuel. Cette nouvelle dynamique transforme la façon d’aborder l’investissement immobilier et invite à une réflexion approfondie sur les mécanismes à adopter pour structurer une holding performante et pérenne.
Les clés pour comprendre la holding immobilière et son fonctionnement en 2026
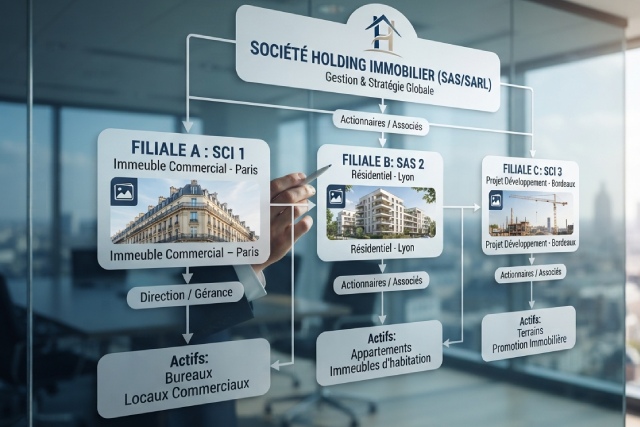
À la base, une holding est une société dont l’objet principal consiste à détenir des participations dans d’autres sociétés. Lorsque l’objet tourne autour de l’immobilier, elle devient une holding immobilière, bien que ce terme ne corresponde pas à une catégorie juridique propre, indique patrimoinedecisions.fr. Dans cette organisation, la société mère détient des parts dans plusieurs filiales spécialisées souvent des SCI ou des SAS qui possèdent ou exploitent directement les actifs immobiliers. Ce montage permet d’isoler les risques et d’optimiser la gestion patrimoniale, tout en concentrant les décisions stratégiques au niveau de la holding.
Un schéma classique illustre cette architecture : au sommet se trouve la société mère, généralement constituée sous forme de SAS pour sa flexibilité juridique et son régime social avantageux du dirigeant. Ensuite se déploient les filiales, souvent sous forme de SCI à l’IS ou de SAS immobilières qui détiennent les immeubles, gèrent les locations ou effectuent les opérations d’acquisition et de rénovation. Grâce à cette séparation, chaque immeuble ou projet est juridiquement isolé, ce qui limite les risques et facilite la gestion fiscale distincte selon le type de bien ou d’activité.
Par ailleurs, la holding peut choisir d’opter pour le régime mère-fille, un dispositif fiscal permettant de recevoir les dividendes de ses filiales avec une exonération à hauteur de 95 %, sous réserve de détenir au moins 5 % du capital. Cela signifie que quand une filiale immobilière verse un dividende important, la société mère ne paie quasiment pas d’impôt sur la quasi-totalité de ce revenu. Ce mécanisme est renforcé par la possibilité d’intégration fiscale lorsque la société mère détient plus de 95 % des filiales, ce qui permet la compensation des bénéfices et des déficits entre sociétés du groupe. Ainsi, la holding bénéficie non seulement d’une vision consolidée des résultats, mais peut aussi mieux contrôler la charge fiscale globale.
Cette structure est également plébiscitée pour son effet de levier financier. En s’appuyant sur les flux de dividendes futurs, la société mère peut emprunter pour acquérir de nouvelles filiales ou financer des projets, amplifiant ainsi le potentiel d’investissement. Cette technique, dite de LBO patrimonial, est très utilisée par les investisseurs immobiliers qui souhaitent développer rapidement un portefeuille tout en sécurisant leur gestion.
Choix du statut juridique : quid entre SAS et SARL pour une holding patrimoniale ?
Le choix de la forme juridique de la holding immobilière est déterminant et doit être étudié au regard des objectifs patrimoniaux et fiscaux. Deux cadres sont privilégiés : la Société par Actions Simplifiée (SAS) et la Société à Responsabilité Limitée (SARL). Chacun présente des avantages distincts, tant en termes de gestion, de responsabilité que de régime fiscal.
La SAS a séduit de nombreux investisseurs immobiliers par la souplesse qu’elle offre. Le régime social du président est assimilé salarié, ce qui permet un meilleur statut social et protège en cas d’arrêt maladie. La rédaction des statuts est particulièrement flexible, avec la possibilité d’organiser librement les modalités de gouvernance, la répartition des pouvoirs et les modalités de transmission des actions. Cette flexibilité est d’autant plus utile dans une holding à vocation familiale ou lorsque l’on envisage des levées de fonds ou l’entrée de nouveaux investisseurs.
En revanche, la SARL présente une structure plus rigide, mais souvent plus simple pour des groupes familiaux de petite taille. Le dirigeant majoritaire est un travailleur non salarié (TNS), qui paie généralement moins de charges sociales que l’assimilé salarié de la SAS, ce qui peut être un critère important dans certains cas. Cependant, la SARL est plus limitée dans la personnalisation des statuts, et les mécanismes pour sécuriser la transmission du capital social sont plus complexes à mettre en œuvre.
La question des charges sociales sur les dividendes constitue également un angle d’analyse essentiel. Dans une SAS holding, les dividendes ne sont pas soumis aux cotisations sociales, contrairement à la SARL, où ils s’appliquent quand ils dépassent 10 % du capital social. Cet élément peut représenter un levier d’optimisation fiscale non négligeable sur le long terme. C’est pourquoi, en structuration patrimoniale immobilière, la SAS a tendance à prendre le pas, particulièrement lorsque la stratégie inclut un développement progressif et une transmission optimisée.
Optimiser la transmission patrimoniale grâce à la holding immobilière
La holding immobilière est devenue un instrument clé pour organiser la transmission du patrimoine en contexte familial. Les dispositifs légaux laissent la possibilité de combiner plusieurs leviers pour alléger significativement la charge fiscale des donations et successions. Du pacte Dutreil à la donation démembrée, la holding facilite des mécanismes complexes mais très avantageux.
Le dispositif Dutreil est primordial dans ce cadre, offrant un abattement de 75 % sur la valeur taxable des parts détenues, à condition qu’un engagement collectif de conservation des titres soit pris pendant au moins deux ans, complété d’un engagement individuel de quatre ans. La holding, en tant que société mère, est la mieux placée pour bénéficier de ce régime, dès lors que son activité est éligible et que les filiales ont une véritable substance économique.
Pour renforcer l’optimisation, la donation démembrée permet aux parents de conserver l’usufruit des parts, c’est-à-dire le pouvoir de gestion et les revenus, tandis que les enfants reçoivent la nue-propriété avec une base taxable fortement réduite. En combinant cette technique avec les abattements individuels renouvelables tous les quinze ans, cette stratégie peut réduire drastiquement les droits à payer et sécuriser la transmission des actifs.
Un exemple illustre bien cet effet : une holding immobilière valorisée à 2 millions d’euros, transmise à un enfant unique par donation démembrée avec application du pacte Dutreil, voit sa valeur taxable tomber à environ 175 000 euros. Le montant des droits de donation est alors divisé par plus de trente par rapport à une transmission classique, permettant un réinvestissement dynamique du capital familial.
Cette capacité d’optimisation ne doit toutefois pas masquer certaines limites et conditions strictes : la holding doit présenter une activité réelle, avec un personnel, des locaux, et une gestion effective pour éviter tout risque de requalification fiscale. Une planification minutieuse, en lien avec des experts juridiques, fiscaux et comptables, est indispensable pour sécuriser cette transmission.